

 English
 Русский


El Tributo 7: Pacto de socios: qué es y por qué tu empresa lo necesita
En este nuevo capítulo del podcast abordamos una cuestión muy habitual en la vida de una sociedad: la compraventa de participaciones sociales. Aunque pueda parecer una operación sencilla, vender o adquirir participaciones exige revisar con detalle los estatutos, respetar los derechos de adquisición preferente, formalizar la transmisión correctamente y actualizar la documentación societaria correspondiente.
Traslado de domicilio de una sociedad extranjera a España: Parte II
El traslado de una sociedad extranjera a España exige revisar la posición de los socios disconformes, la posible intervención de experto independiente y la obtención de certificados del país de origen que acrediten la legalidad de la operación.

Dividendos pagados a una sociedad holding no residente: ¿cuándo se retiene y cuándo no?
Cuando una sociedad española reparte dividendos a una matriz extranjera, en principio debe practicarse retención en España. No obstante, puede no existir retención si se aplica la exención matriz-filial del artículo 14.1.h) del TRLIRNR; si no se cumplen sus requisitos, habrá que aplicar el tipo reducido previsto en el convenio de doble imposición correspondiente.
Nuevo reglamento de factura electrónica obligatoria: Claves para empresas, autónomos y profesionales
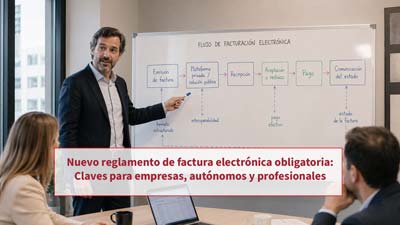
La factura electrónica obligatoria entre empresarios y profesionales exigirá emitir y recibir facturas en formato estructurado, a través de plataformas privadas o de la solución pública, e informar sobre estados como la aceptación, el rechazo y el pago efectivo.

Calendario general del contribuyente
Desde el 8 de abril hasta el 30 de junio
Renta y Patrimonio
-
Presentación por Internet de las declaraciones de Renta 2025 y Patrimonio 2025
Con resultado a ingresar con domiciliación en cuenta, hasta el 25 de junio
Desde el 6 de mayo al 30 de junio
Renta
-
Presentación por teléfono de la declaración de Renta 2025
Sociedades
-
Comunicación de la entidad constitutiva declarante de la declaración informativa del Impuesto Complementario. Para periodos impositivos finalizados antes del 31 de marzo de 2025: 240
-
Declaración informativa del Impuesto Complementario. Para periodos impositivos finalizados antes del 31 de marzo de 2025: 241
Hasta el 12 de mayo
INTRASTAT – Estadística Comercio Intracomunitario
-
Abril 2026. Obligados a suministrar información estadística
Hasta el 20 de mayo
Renta y Sociedades
Retenciones e ingresos a cuenta de rendimientos del trabajo, actividades económicas, premios y determinadas ganancias patrimoniales e imputaciones de renta, ganancias derivadas de acciones y participaciones de las Instituciones de Inversión Colectiva, rentas de arrendamiento de inmuebles urbanos, capital mobiliario, personas autorizadas y saldos en cuentas y, de rentas de no residentes obtenidas sin establecimiento permanente.
-
Abril 2026. Grandes empresas: 111, 115, 117, 123, 124, 126, 128, 216, 230
IVA
-
Abril 2026. Declaración recapitulativa de operaciones intracomunitarias: 349
-
Solicitud de devolución por sujetos pasivos en el régimen simplificado del IVA y que ejerzan la actividad de transporte de viajeros o de mercancías por carretera, por adquirir determinados medios de transporte: 308
Impuesto sobre las Primas de Seguros
-
Abril 2026: 430
Impuestos Especiales de Fabricación
-
Febrero 2026. Grandes empresas: 561, 562, 563
-
Abril 2026: 548, 566, 581
-
Abril 2026: 573 (Autoliquidación), A24 (Solicitud de devolución)
-
Primer trimestre 2026. Excepto grandes empresas: 561, 562, 563
-
Declaración de operaciones por los destinatarios registrados y representantes fiscales: 510
Impuesto Especial sobre la Electricidad
-
Abril 2026. Grandes empresas: 560
Impuestos Medioambientales
-
Abril 2026. Impuesto especial sobre los envases de plástico no reutilizables. Autoliquidación: 592
-
Año 2026. Impuesto sobre el valor de la producción de la energía eléctrica. Primer pago fraccionado: 583
Impuestos sobre las Transacciones Financieras
-
Abril 2026: 604
Hasta el 31 de mayo
IVA
-
Abril 2026. Ventanilla única – Régimen de importación: 369


